 כלים לכסף
✓ בחינם✓ ללא הגבלה✓ בלי פרסומות
הרבה כלים כאלה ברשת מוגבלים ומלאים בפרסומות. כאן לא, וגם בלי הרשמה – מתוך רצון לעשות חסד.
מחשבון משכנתא והלוואה
כמה יוצא כל חודש, כמה ריבית משלמים בסך הכול, ומה קורה אם משנים משהו.
שפיצר: אותו סכום כל חודש. זו השיטה הנפוצה.
מה אם?
מזיזים, ורואים מה משתנה לעומת מה שהכנסתם למעלה.
| החזר חודשי | סך ריבית | נגמר אחרי |
|---|
פירוט לפי שנים
| שנה | שילמנו | מזה ריבית | נשאר חוב |
|---|
זה מחשבון, לא ייעוץ. לפני שלוקחים הלוואה או משכנתא, כדאי לקבל הצעה מסודרת מהבנק ולהתייעץ עם יועץ מוסמך.
🎬 מחשבון הלוואה – ככה זה עובד
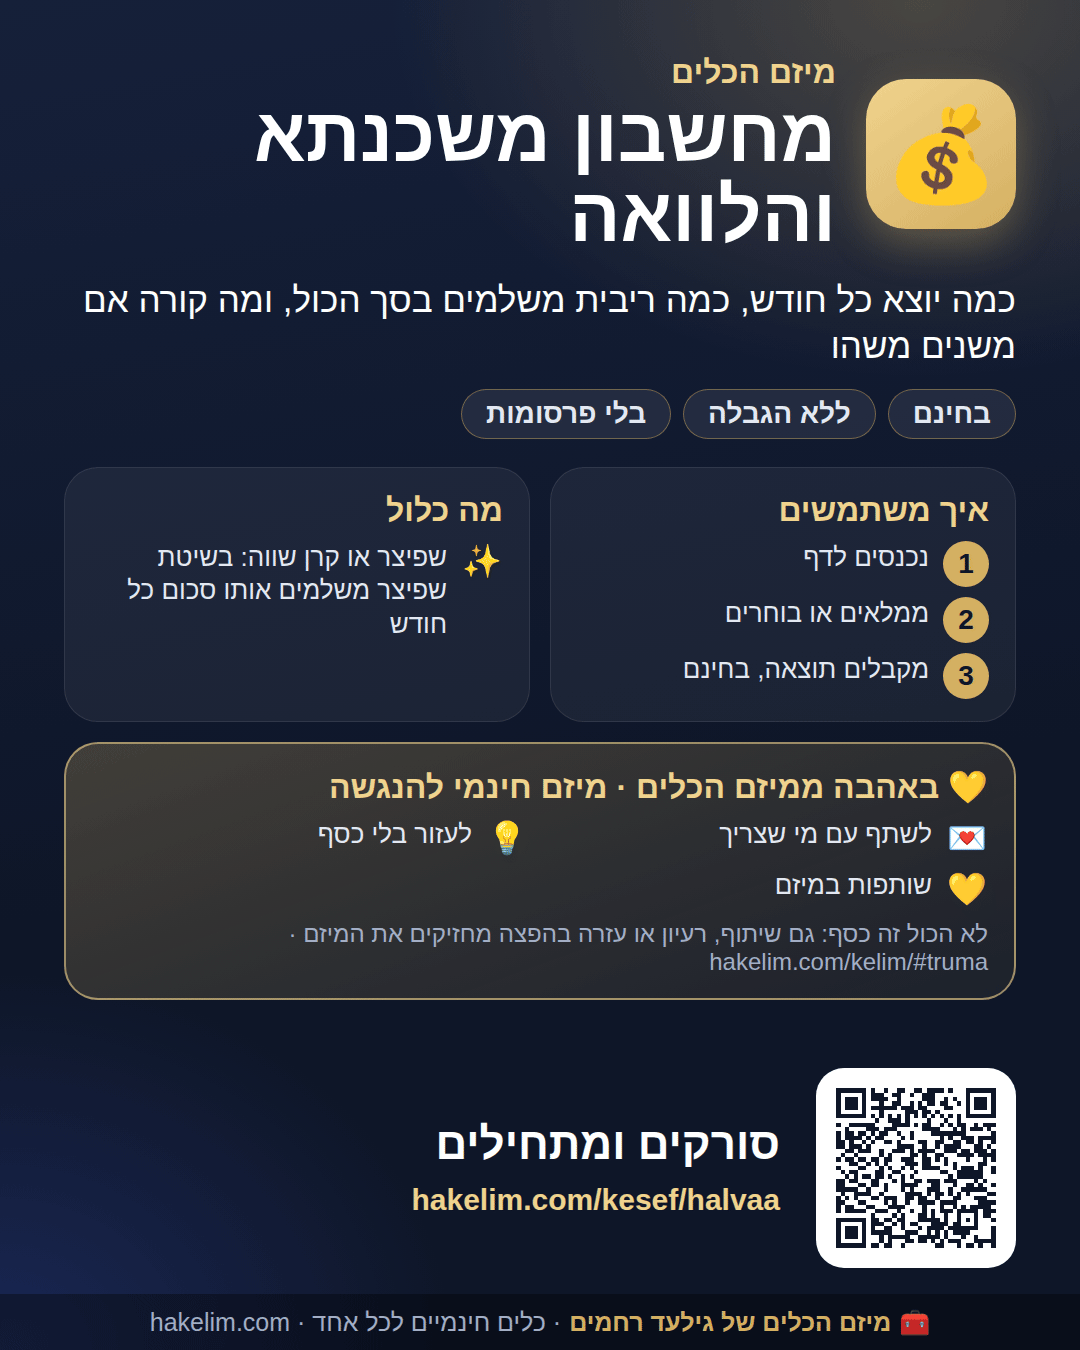
💛 באהבה ממיזם הכלים של גילעד רחמים · מיזם חינמי להנגשה. לא הכול זה כסף: רעיון, תוכן או עזרה בהפצה, או שותפות במיזם.
איך מחשבים החזר חודשי על הלוואה או משכנתא
לפני שלוקחים הלוואה, כדאי להבין כמה היא תעלה באמת. המחשבון מתאים לזוגות שחושבים על משכנתא, למי ששוקל הלוואה לרכב או לשיפוץ, ולמי שכבר יש לו הלוואה ורוצה להבין כמה ריבית הוא משלם. הוא לא מחליף הצעה מהבנק, אבל הוא עוזר להבין את סדר הגודל.
איך משתמשים
מכניסים שלושה מספרים: סכום ההלוואה, הריבית השנתית וכמה שנים. מיד רואים את ההחזר החודשי, את סך הריבית, וכמה מחזירים בסך הכול על כל שקל שלוקחים. מתחת יש פירוט לפי שנים: כמה שילמתם, כמה מזה ריבית וכמה חוב נשאר.
שפיצר או קרן שווה
בשיטת שפיצר משלמים אותו סכום כל חודש, וזו השיטה הנפוצה. בשיטת קרן שווה ההחזר מתחיל גבוה ויורד עם הזמן. במחשבון בוחרים שיטה ורואים את ההבדל.
מה אם?
בחלק "מה אם" מזיזים את הריבית, את מספר השנים או מוסיפים סכום קבוע כל חודש, ורואים מה משתנה: ההחזר החודשי, סך הריבית ומתי ההלוואה נגמרת. כך אפשר לראות, למשל, כמה חוסך קיצור של כמה שנים.
חשוב לדעת
החשבון נעשה בריבית קבועה, בלי הצמדה למדד ובלי עמלות. במשכנתא אמיתית יש כמה מסלולים, וכל מסלול מתנהג אחרת. זה מחשבון ולא ייעוץ: לפני שלוקחים הלוואה או משכנתא כדאי לקבל הצעה מסודרת מהבנק ולהתייעץ עם יועץ מוסמך. המחשבון בחינם, בלי הרשמה ובלי פרסומות.
שפיצר או קרן שווה?
בשפיצר ההחזר החודשי קבוע לאורך כל התקופה, ובהתחלה רובו הולך לריבית. בקרן שווה מחזירים כל חודש אותו חלק מהקרן, ולכן ההחזר מתחיל גבוה ויורד עם הזמן, ובסך הכול משלמים פחות ריבית. שפיצר נוח לתקציב קבוע, וקרן שווה זולה יותר למי שיכול לעמוד בהחזר גבוה בהתחלה. הכלי מראה את שניהם זה לצד זה. זה מחשבון, לא ייעוץ: את התנאים המדויקים בודקים מול הבנק.
מה רואים בתוצאה
את ההחזר החודשי, את סך כל התשלומים לאורך התקופה, וכמה מתוכם ריבית. ככל שהתקופה ארוכה יותר, ההחזר החודשי נמוך יותר אבל סך הריבית גבוה יותר, והמחשבון מראה את המחיר הזה במספרים. כך אפשר להשוות בין תקופה קצרה עם החזר גבוה לבין תקופה ארוכה עם החזר נמוך, ולבחור מה מתאים להכנסה שלכם.
לפני שלוקחים משכנתא
משכנתא אמיתית בנויה בדרך כלל מכמה מסלולים, לכל מסלול ריבית משלו, ויש מסלולים שצמודים למדד או שהריבית בהם משתנה. המחשבון כאן טוב כדי להבין את סדרי הגודל: כמה בערך יהיה ההחזר, וכמה יעלה לכם כל אחוז ריבית או כל חמש שנים נוספות. אפשר לחשב כל מסלול בנפרד ולחבר את ההחזרים. את ההצעה עצמה מקבלים מהבנק, וכדאי להשוות בין כמה בנקים ולהתייעץ עם יועץ משכנתאות. המחשבון הוא כלי עזר ולא ייעוץ פיננסי.
טיפ: לבדוק מה קורה אם הריבית עולה
לפני שמתחייבים להחזר, כדאי להעלות במחשבון את הריבית באחוז או שניים ולראות אם ההחזר החדש עדיין נוח לכם. מי שההחזר שלו גבולי כבר היום, עלול להתקשות אם הריבית תעלה. באותה דרך אפשר לקצר את מספר השנים ולראות כמה ריבית נחסכת.
שאלות ותשובות
מה ההבדל בין שפיצר לקרן שווה?
בשפיצר משלמים אותו סכום כל חודש, וזו השיטה הנפוצה. בקרן שווה ההחזר מתחיל גבוה ויורד עם הזמן.
המחשבון מתאים למשכנתא אמיתית?
הוא עוזר להבין את סדר הגודל. החשבון בריבית קבועה, בלי הצמדה למדד ובלי עמלות, ובמשכנתא אמיתית יש כמה מסלולים.
אפשר לראות מה קורה אם הריבית עולה?
כן. בחלק "מה אם" משנים ריבית, שנים או תוספת חודשית, ורואים מה משתנה.
המחשבון הוא ייעוץ פיננסי?
לא. זה מחשבון בלבד. לפני הלוואה או משכנתא כדאי לקבל הצעה מהבנק ולהתייעץ עם יועץ מוסמך.
כמה חוסכים אם מקצרים את תקופת ההלוואה?
תלוי בסכום ובריבית. בכלי משנים את מספר השנים ורואים מיד את ההחזר החודשי ואת סך הריבית.
איך מחשבים החזר חודשי של משכנתא?
לפי סכום ההלוואה, הריבית השנתית ומספר השנים. המחשבון עושה את החישוב ומראה את ההחזר החודשי ואת סך הריבית.
מה משפיע יותר על סך הריבית: גובה הריבית או מספר השנים?
שניהם משפיעים מאוד. ככל שהתקופה ארוכה יותר, משלמים ריבית על יותר שנים, וגם ריבית גבוהה באחוז אחד מצטברת לסכום גדול. במחשבון אפשר לשנות כל אחד מהם ולראות את ההבדל.
מחשבון המשכנתא בחינם?
כן. בחינם, בלי הרשמה ובלי פרסומות, ולא מבקשים פרטים אישיים.
באייפון: לוחצים על כפתור השיתוף ⬆︎ למטה בספארי, ואז "הוספה למסך הבית".
כל הכלים לכסף · חינם · בלי הרשמה · הנתונים נשארים בטלפון שלך